Domain backgerät.de kaufen?
Wir ziehen mit dem Projekt
backgerät.de um.
Sind Sie am Kauf der Domain
backgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain backgerät.de kaufen?
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Was sind die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden in der Buchhaltung?
Die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden sind das Realisationsprinzip, das Imparitätsprinzip und das Going-Concern-Prinzip. Das Realisationsprinzip besagt, dass Erträge und Aufwendungen erst dann erfasst werden, wenn sie realisiert sind. Das Imparitätsprinzip verlangt, dass mögliche Verluste sofort berücksichtigt werden, während Gewinne erst verbucht werden, wenn sie realisiert sind. **

Ähnliche Suchbegriffe für Kosten für Buchhaltung und Bilanzierung
Top-Angebote
Produkte zum Begriff Kosten für Buchhaltung und Bilanzierung:
-
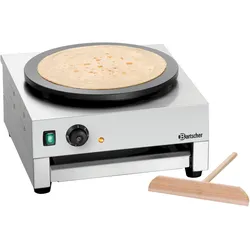
BARTSCHER 104458 1CP400 Crepe-Backgerät SilberCrêpe-Backgerät 1CP400 Die leistungsstarke Crêpeplatte aus Gusseisen steht für eine gute Wärmeleitfähigkeit und eine robuste Ausführung. Eine bedarfsgerechte und unabhängige Nutzung der Platte ermöglicht der Ein-/Ausschalter. Exaktes Temperaturempfinden trifft auf volle Kontrolle Dank stufenloser, thermostatischer Regelung zwischen 50 °C und 300 °C gelingt jede Crêpe-Variation punktgenau – für konstant hohe Produktqualität im Profi-Alltag. 400 mm Durchmesser – mehr Fläche, mehr Effizienz Der großzügige Plattendurchmesser erlaubt schnelles Arbeiten mit großformatigen Crêpes – ideal bei hohem Gästeaufkommen und im Event-Catering. Energieeffizienz bei voller Leistung Der Anschlusswert von 3 kW bei 230 V sorgt für schnelles Aufheizen und stabile Temperaturen – ohne unnötigen Energie-Overhead. Mehr Überblick im Betriebsalltag Mit separaten Kontrollleuchten für Aufheiz- und Betriebsstatus bleiben alle Prozesse jederzeit im Blick – für sichere und bedienfreundliche Handhabung. Robuste Gusseisenplatte – gemacht für Dauerleistung Die schwere, fest montierte Gusseisenplatte mit Teflonbeschichtung sichert eine überdurchschnittliche Wärmeverteilung und hohe Standfestigkeit auch bei intensiver Nutzung. Sofort betriebsbereit mit durchdachter Ausstattung Mit Ein-/Ausschalter, Teigverteiler und intuitivem Knebel ist das Gerät sofort einsatzfähig – zeitsparend im täglichen Ablauf großer Küchen. Professionelles Design für intensive Beanspruchung Das Gehäuse aus Edelstahl ist korrosionsbeständig und leicht zu reinigen – ideal für den Dauereinsatz unter gastronomischen Bedingungen. Warmhalteschale für optimale Prozessabläufe Die integrierte Warmhalteschale unter der Crêpeplatte ermöglicht das direkte Zwischenlagern fertiger Crepes - für eine konstant hohe Ausgabequalität.429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und wie beeinflussen sie die Bilanzierung von Vermögenswerten?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Bilanzierung von Vermögenswerten, indem sie den Wertverlust eines Vermögenswerts über seine Nutzungsdauer verteilen und somit die Gewinne und Steuern eines Unternehmens beeinflussen können. Die Wahl der Abschreibungsmethode kann auch Auswirkungen auf die Liquidität und die Bewertung des Unternehmens haben. **
-
Wie werden Abschreibungsmethoden in der Buchhaltung angewendet und welche Auswirkungen haben sie auf die Bilanzierung von Vermögenswerten?
Abschreibungsmethoden werden verwendet, um den Wert von Vermögenswerten über ihre Nutzungsdauer zu verteilen. Sie ermöglichen es, den tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit zu erfassen. Die Anwendung von Abschreibungsmethoden hat direkte Auswirkungen auf die Höhe des Gewinns oder Verlusts, der in der Bilanz ausgewiesen wird. **

Wie kann man in der Buchhaltung und Bilanzierung eine korrekte Zeitabgrenzung vornehmen, um Einnahmen und Ausgaben richtig zuzuordnen?
Man kann eine korrekte Zeitabgrenzung vornehmen, indem man die Erlöse und Aufwendungen dem Zeitpunkt zuordnet, zu dem sie wirtschaftlich verursacht wurden. Dafür werden beispielsweise Rückstellungen für noch nicht abgerechnete Leistungen oder noch nicht erhaltene Zahlungen gebildet. Zudem werden regelmäßige Abschreibungen auf Anlagevermögen vorgenommen, um den Wertverlust über die Nutzungsdauer zu erfassen. **
Was sind die grundlegenden Prinzipien der Bilanzierung in der Buchhaltung und wie beeinflussen sie die Darstellung von Unternehmensergebnissen?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Sie sorgen dafür, dass die Unternehmensergebnisse korrekt und verlässlich dargestellt werden, indem Einnahmen und Ausgaben zum richtigen Zeitpunkt erfasst und bewertet werden. Durch die Anwendung dieser Prinzipien wird die Transparenz und Vergleichbarkeit der Finanzdaten gewährleistet. **
Top-Angebote
Produkte zum Begriff Kosten für Buchhaltung und Bilanzierung:
-
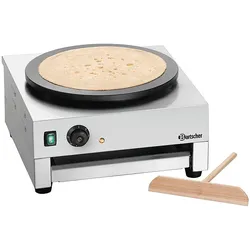
BARTSCHER 104458 1CP400 Crepe-Backgerät SilberCrêpe-Backgerät 1CP400 Die leistungsstarke Crêpeplatte aus Gusseisen steht für eine gute Wärmeleitfähigkeit und eine robuste Ausführung. Eine bedarfsgerechte und unabhängige Nutzung der Platte ermöglicht der Ein-/Ausschalter. Exaktes Temperaturempfinden trifft auf volle Kontrolle Dank stufenloser, thermostatischer Regelung zwischen 50 °C und 300 °C gelingt jede Crêpe-Variation punktgenau – für konstant hohe Produktqualität im Profi-Alltag. 400 mm Durchmesser – mehr Fläche, mehr Effizienz Der großzügige Plattendurchmesser erlaubt schnelles Arbeiten mit großformatigen Crêpes – ideal bei hohem Gästeaufkommen und im Event-Catering. Energieeffizienz bei voller Leistung Der Anschlusswert von 3 kW bei 230 V sorgt für schnelles Aufheizen und stabile Temperaturen – ohne unnötigen Energie-Overhead. Mehr Überblick im Betriebsalltag Mit separaten Kontrollleuchten für Aufheiz- und Betriebsstatus bleiben alle Prozesse jederzeit im Blick – für sichere und bedienfreundliche Handhabung. Robuste Gusseisenplatte – gemacht für Dauerleistung Die schwere, fest montierte Gusseisenplatte mit Teflonbeschichtung sichert eine überdurchschnittliche Wärmeverteilung und hohe Standfestigkeit auch bei intensiver Nutzung. Sofort betriebsbereit mit durchdachter Ausstattung Mit Ein-/Ausschalter, Teigverteiler und intuitivem Knebel ist das Gerät sofort einsatzfähig – zeitsparend im täglichen Ablauf großer Küchen. Professionelles Design für intensive Beanspruchung Das Gehäuse aus Edelstahl ist korrosionsbeständig und leicht zu reinigen – ideal für den Dauereinsatz unter gastronomischen Bedingungen. Warmhalteschale für optimale Prozessabläufe Die integrierte Warmhalteschale unter der Crêpeplatte ermöglicht das direkte Zwischenlagern fertiger Crepes - für eine konstant hohe Ausgabequalität.429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden in der Buchhaltung?
Die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden sind das Realisationsprinzip, das Imparitätsprinzip und das Going-Concern-Prinzip. Das Realisationsprinzip besagt, dass Erträge und Aufwendungen erst dann erfasst werden, wenn sie realisiert sind. Das Imparitätsprinzip verlangt, dass mögliche Verluste sofort berücksichtigt werden, während Gewinne erst verbucht werden, wenn sie realisiert sind. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Ähnliche Suchbegriffe für Kosten für Buchhaltung und Bilanzierung
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und wie beeinflussen sie die Bilanzierung von Vermögenswerten?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Bilanzierung von Vermögenswerten, indem sie den Wertverlust eines Vermögenswerts über seine Nutzungsdauer verteilen und somit die Gewinne und Steuern eines Unternehmens beeinflussen können. Die Wahl der Abschreibungsmethode kann auch Auswirkungen auf die Liquidität und die Bewertung des Unternehmens haben. **
-
Wie werden Abschreibungsmethoden in der Buchhaltung angewendet und welche Auswirkungen haben sie auf die Bilanzierung von Vermögenswerten?
Abschreibungsmethoden werden verwendet, um den Wert von Vermögenswerten über ihre Nutzungsdauer zu verteilen. Sie ermöglichen es, den tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit zu erfassen. Die Anwendung von Abschreibungsmethoden hat direkte Auswirkungen auf die Höhe des Gewinns oder Verlusts, der in der Bilanz ausgewiesen wird. **
-
Wie kann man in der Buchhaltung und Bilanzierung eine korrekte Zeitabgrenzung vornehmen, um Einnahmen und Ausgaben richtig zuzuordnen?
Man kann eine korrekte Zeitabgrenzung vornehmen, indem man die Erlöse und Aufwendungen dem Zeitpunkt zuordnet, zu dem sie wirtschaftlich verursacht wurden. Dafür werden beispielsweise Rückstellungen für noch nicht abgerechnete Leistungen oder noch nicht erhaltene Zahlungen gebildet. Zudem werden regelmäßige Abschreibungen auf Anlagevermögen vorgenommen, um den Wertverlust über die Nutzungsdauer zu erfassen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung in der Buchhaltung und wie beeinflussen sie die Darstellung von Unternehmensergebnissen?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Sie sorgen dafür, dass die Unternehmensergebnisse korrekt und verlässlich dargestellt werden, indem Einnahmen und Ausgaben zum richtigen Zeitpunkt erfasst und bewertet werden. Durch die Anwendung dieser Prinzipien wird die Transparenz und Vergleichbarkeit der Finanzdaten gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.